立即申请


 2026-09-18
有房有稳定收入的工薪族,遇到家庭大额支出需要几十万周转时,常会陷入两难选择:要么办房产抵押,产权受限;要么盲目申请各类授信,看似方便,却埋下征信隐患。
工作稳定,不代表随时能拿出几十万。装修、子女教育、家庭应急,都可能打破资金平衡。名下有房但不想抵押,有没有更适合的选择?
两类资金痛点
01
不愿抵押房产:
短期周转几十万,一旦办抵押登记,后续卖房、置换都受约束,没必要为短期用款动用重资产。
02
不敢多头申贷:
收入稳定群体容易拿到各类授信,但笔数零散、成本偏高,多笔叠加容易弄花征信,“以贷养贷”代价更大。
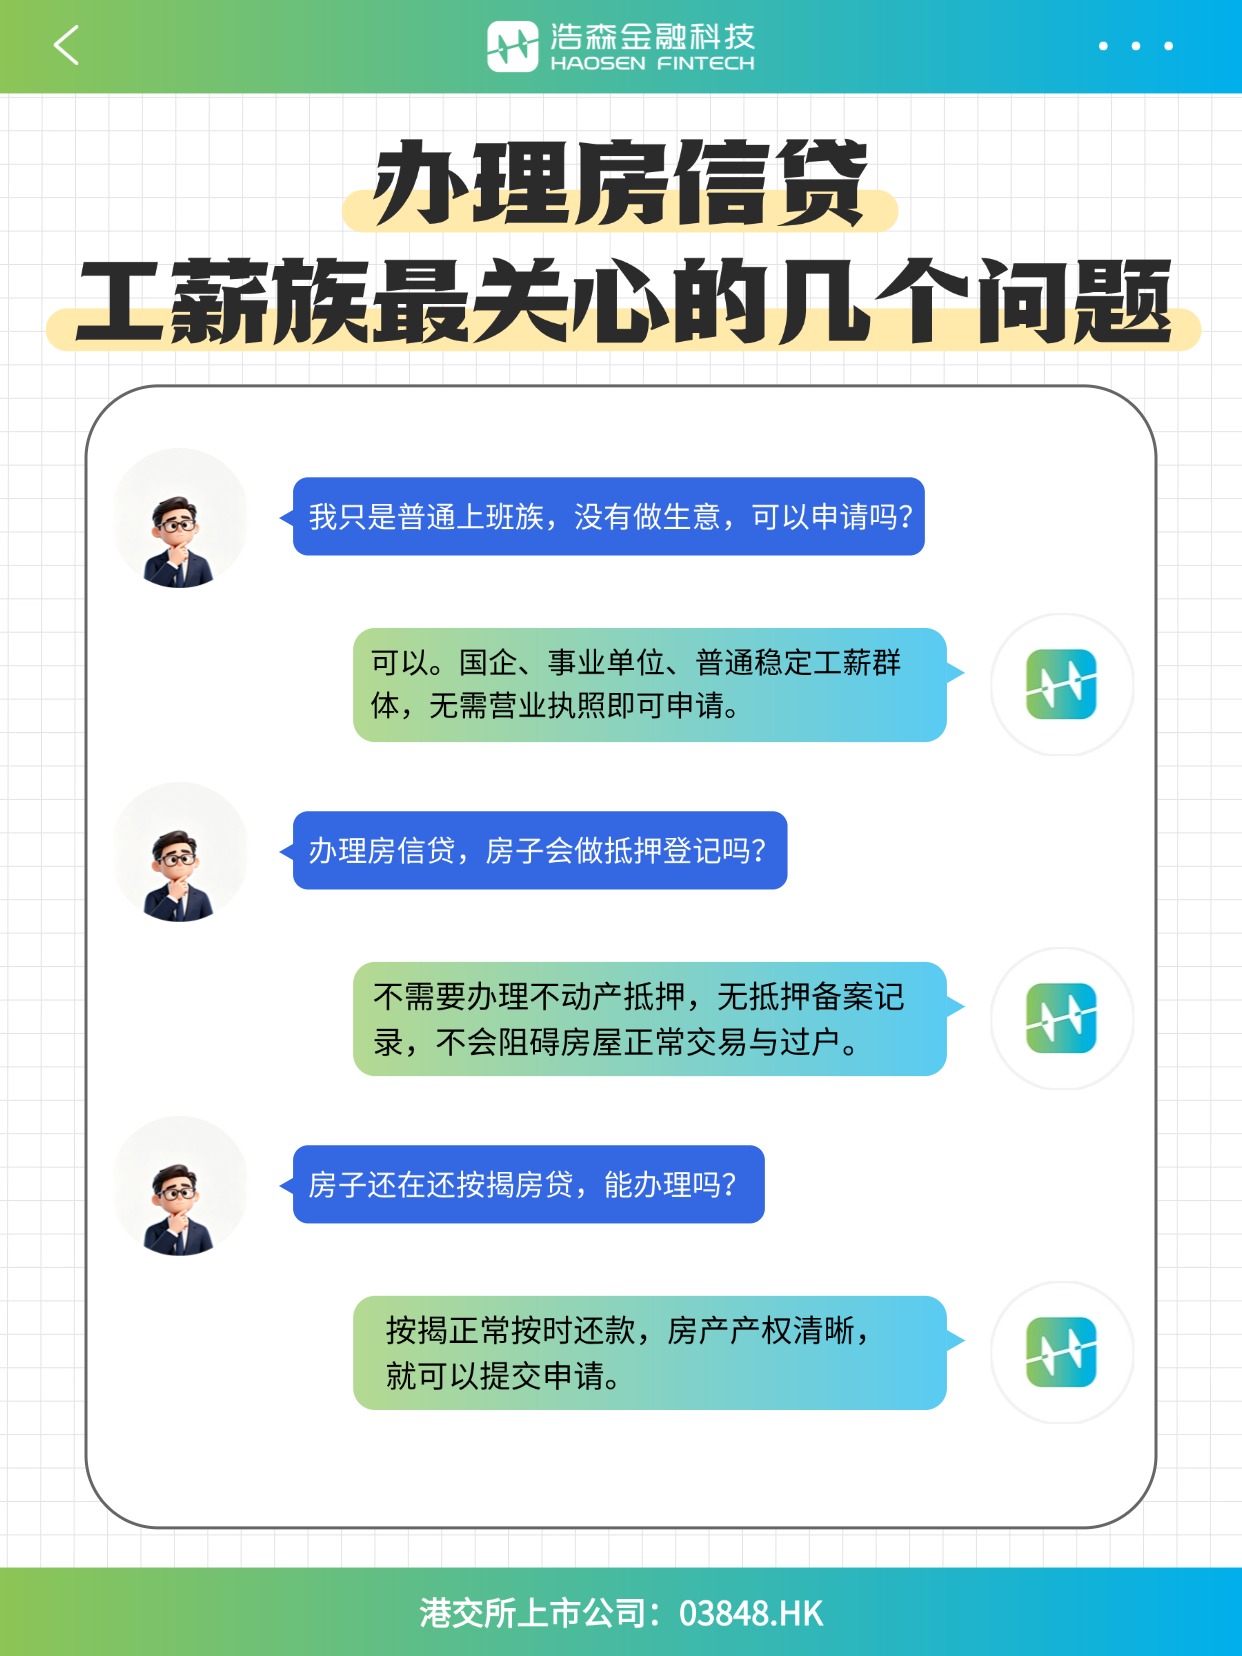
房信贷:凭房产资质增信,不办抵押
把名下房产作为个人资质加分项,不做抵押登记、不改变产权、不占用抵押名额。对于稳定收入群体,叠加本地房产佐证,可获得匹配家庭需求的授信额度(以最终审批为准):
纯信用、免抵押,额度最高50万,最快当天到账
线上申请,资料简便(身份证、房产证即可申请,无需流水、社保证明等资料)
适配场景
1
生意短期备货周转:
临时补充流动资金,回款后即可结清
2
保留房产处置灵活性:
不想留抵押记录,借房产资质做信用增信
它在额度与使用周期上和房抵贷有明显区别,如果是上百万的长期资金需求,抵押方案会更合适。
写在最后
有房有稳定收入,几十万周转,可以理性规划资金方案。选对适配自身资金节奏的方式,才是稳妥的家庭资金规划。如果你名下有深圳房产,正面临家庭周转难题,欢迎来咨询。
可扫左侧二维码咨询
官方客服:0755-2323668